
 Comportamento
 19 de novembro de 2026
Passei o começo de novembro entre Xangai e Hangzhou pesquisando marketing de experiência, e uma frase me acompanhou em praticamente todas as conversas: dez anos atrás, isso não existia. Ela valia para a loja de bolsas com preço de luxo, para os adultos que colecionam bichinhos de vinil e para o café pedido pelo celular e entregue em minutos. Valia sobretudo para a ideia de que uma marca chinesa pudesse ser objeto de desejo dos próprios chineses.
Antes de seguir, um cuidado. Fiquei seis dias em Xangai, que é uma espécie de São Paulo da China, e passei por Hangzhou, em um país de 1,4 bilhão de habitantes. O que conto aqui como observação é o que vi nessas cidades; o que digo sobre a China como um todo vem de pesquisas e de quem vive lá.
Este texto é a visão geral do que encontrei. Nos próximos dias, vou publicar aqui uma série de estudos de caso do que vi nessa viagem, que traduzem esse movimento e aprofundam alguns dos conceitos que enxerguei na China e, depois, na Coreia do Sul, a segunda parte do roteiro.
Para entender a frase, é preciso voltar um pouco mais. Quando Deng Xiaoping (líder que comandou a China de 1978 ao início dos anos 1990) lançou a política de reforma e abertura, em 1978, a China era um país majoritariamente rural e pobre. Desde então, o crescimento médio acima de 9% ao ano tirou quase 800 milhões de pessoas da pobreza extrema e levou o país da faixa de renda baixa para a de renda média alta, segundo o Banco Mundial.
O caminho passou pela fábrica. Depois da entrada na Organização Mundial do Comércio, em 2001, o crescimento acelerou ainda mais e a China se consolidou como a grande linha de montagem do planeta, mas o governo só declarou erradicada a pobreza absoluta no fim de 2020.
Essa história ajuda a entender a cabeça de quem vive lá hoje. Nas conversas que tive, a ideia de liberdade aparecia muito mais ligada a estar livre do caos, da fome e da violência do que à liberdade individual como a entendemos no Ocidente, e a segurança nas ruas era assunto frequente (para nós que convivemos cronicamente com este medo).
Os números oficiais explicam a sensação de que tudo é novo. Em 2014, a renda disponível por habitante na China era de 20.167 yuans por ano (cerca de R$ 15,3 mil), segundo o Escritório Nacional de Estatísticas da China. Em 2025, chegou a 43.377 yuans (cerca de R$ 33 mil), mais que o dobro em valores nominais.
A composição do gasto mudou junto. Segundo o mesmo escritório, a fatia do orçamento das famílias destinada a comida, bebida e tabaco, que os economistas usam para medir o peso da subsistência, caiu de 33% em 2012 para 29,3% em 2025. No ano passado, os gastos que o governo classifica como de desenvolvimento e melhoria de vida, como transporte e comunicação, educação, cultura e entretenimento, cresceram entre 8,3% e 11,2%, bem acima dos 2,6% da alimentação, conforme o Relatório de Estatísticas Sociais e de Bem-Estar de 2025, publicado pelo escritório em outubro de 2026.
É uma virada recente até para os padrões chineses. A consultoria McKinsey lembra que, em 2000, cerca de 1,2 bilhão de chineses ainda não tinham renda para gastar 11 dólares por dia (cerca de R$ 61) em paridade de poder de compra, o patamar a partir do qual alguém consegue consumir algo além do essencial.
Ouvi lá, mais de uma vez, que a China “pulou etapas”. O país saiu de um período de muita escassez para outro de muita oferta sem passar pelas fases que o Ocidente viveu uma a uma, como o computador de mesa, a internet no PC e o cartão de crédito, e foi direto para o smartphone.
Os dados confirmam o salto. A China fechou 2025 com 1,125 bilhão de usuários de internet, e 99,6% deles acessam pelo celular, segundo o Centro de Informação da Rede de Internet da China, órgão oficial que mede o setor. O instituto americano Brookings descreve o mesmo atalho nos pagamentos: o país passou do dinheiro vivo para o pagamento pelo celular, praticamente sem passar pelo cartão.
O resultado são os superapps. O WeChat, da Tencent, somava 1,4 bilhão de usuários ativos por mês em março de 2026 (praticamente toda a China), segundo a própria empresa, e reúne conversa, pagamento, serviços e compras. O Alipay, do grupo Alibaba, é um fenômeno à parte. Em Xangai, vi o aplicativo resolver praticamente tudo, as pessoas conversarem quase só pelo WeChat e a internet funcionar dentro de um ecossistema próprio, fechado aos serviços ocidentais.
Vale outra ressalva aqui. Eu vi de perto o consumo presencial; já o digital, só de relance, até porque tudo está em mandarim. Mesmo assim, deu para entender por que a gente sai de lá com a sensação de que os chineses estão muito à frente: como pularam fases, foram além do que vivemos no Ocidente, onde sentimos cada etapa. A Coreia do Sul, a segunda parte da viagem, mostrou outro contraste: de um país extremamente aberto (mas falaremos disso amanhã).
O governo percebeu cedo que essa nova renda precisava de marcas. Em 2014, Xi Jinping (presidente da China desde 2013) formulou o que chamou de “três transformações”, entre elas a passagem do Made in China para o Created in China e de produtos chineses para marcas chinesas. Três anos depois, o Conselho de Estado criou o Dia da Marca Chinesa, celebrado todo 10 de maio.
O 15º Plano Quinquenal, de 2026 a 2030, aprofunda a agenda. As diretrizes aprovadas em outubro de 2025 destacam o soft power e a influência sobre o discurso internacional, como analisou o Australian Strategic Policy Institute. Em julho de 2026, o país publicou o primeiro plano quinquenal dedicado exclusivamente ao consumo, com meta de cerca de 60 trilhões de yuans em vendas no varejo até 2030 (cerca de R$ 45,6 trilhões), segundo a agência Xinhua. Em setembro, o plano de cultura e turismo prometeu criar cenários de consumo diversos, imersivos e interativos até o fim da década, de acordo com o jornal The Star.
O que eu vi em Xangai, no entanto, sugere um movimento que avança mais por tentativa do que por certeza. Quando o assunto é escala, a China vence de lavada, e uma ideia que funciona vira rede em poucos meses. Na construção de marca, o caminho parece mais hesitante: as empresas testam, olham o tempo em outras direções para entender como se faz, e boa parte ainda pensa primeiro em preço e eficiência.
Os estudos de fora confirmam essa leitura. O relatório Totem 2026, da consultoria de mesmo nome, publicado pela revista Campaign Asia, aponta que as marcas chinesas ainda se medem umas contra as outras e pouco miram os líderes globais.
O Merics (Instituto Mercator de Estudos sobre a China, centro de pesquisa alemão) avalia que o novo plano mantém a política industrial em primeiro lugar e reforça a posição da China como fábrica do mundo. Doreen Wang (CEO da consultoria Kantar na Grande China e presidente global do ranking de marcas BrandZ) resumiu o desafio em setembro de 2025: “No cenário global volátil de hoje, as marcas chinesas devem se concentrar em criar marcas emocionalmente ressonantes, funcionalmente superiores e culturalmente relevantes.“
Nos principais centros comerciais de Xangai, as grifes internacionais de luxo estão por toda parte, e as marcas chinesas disputam espaço ao lado delas. Elas já chegam longe, em presença e em volume, mas, pelo que vi, a conexão emocional com o consumidor ainda está em construção. A sensação geral é clara: essas empresas estão pagando pra entrar na vida das pessoas primeiro pelo preço e pela competição de mercado, para só depois ter uma chance de criar vínculo emocional.
Quando essa segunda etapa acontece, a diferença é visível.
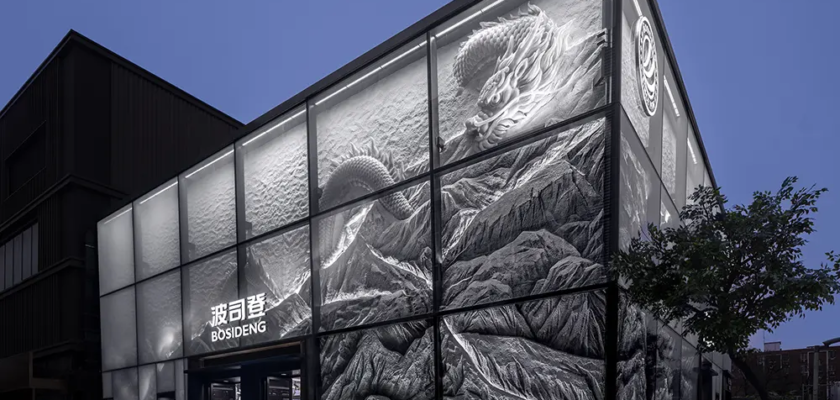
A Bosideng, fabricante de jaquetas de pena que era considerada “feia e básica” (segundo a nossa própria guia chinesa) até perder a nova geração, se reposicionou com design e chegou ao ano fiscal encerrado em março de 2025 com receita recorde de 25,9 bilhões de yuans (cerca de R$ 19,7 bilhões), alta de 11,6%, segundo o balanço da empresa.
A Songmont, marca chinesa de bolsas que cobra entre 2 mil e 3 mil yuans (de R$ 1,5 mil a R$ 2,3 mil), patamar impensável para uma grife chinesa há poucos anos, aposta em podcast, exposições e colaborações com artistas de pintura de paisagem e quase não fala de si – e é outro reflexo deste movimento.
Nas lojas que visitei em Xangai, a experiência me pareceu um dos pontos mais frágeis, e o motivo é simples: todo mundo está cronicamente conectado. Vi vendedoras em lojas fantásticas e cenografadas fazendo transmissões ao vivo para vender os produtos de dentro das próprias lojas, além de outros ávidos por cada comprador presente.
É no marketing e no entretenimento que a China tem conseguido criar experiência de verdade.
O mercado consumidor da indústria imersiva, somou 92,7 bilhões de yuans em 2023 (cerca de R$ 70,5 bilhões), segundo o Livro Branco do Desenvolvimento da Indústria Imersiva da China, publicado em 2024.
Em conversa com quem produz esse tipo de experiência em Xangai, ouvi que os formatos em que o chinês mais investe são os jogos de mistério para grupos de seis pessoas, os escape rooms, os parques e os grandes espetáculos, e que o grande segredo comercial é oferecer, de forma legal, a sensação de experimentar o proibido.
Faz sentido para o perfil de consumidor que me descreveram por lá, muito certinho e, ao mesmo tempo, atraído pela sensação de transgredir uma regra. Eu vi essa lógica funcionar na prática no INS Land, complexo de entretenimento noturno de cerca de 20 mil metros quadrados no Parque Fuxing, em Xangai, com mais de 20 casas distribuídas em vários andares.
Em um deles, claramente voltado à Geração Z, havia literalmente uma sala de aula de verdade e peças de mídia da Doritos espalhadas pelo ambiente, que mostravam alunos sendo castigados por consumirem o salgadinho durante a aula, além de placas avisando que era proibido consumir Doritos ali.
Não vi um pacote sequer, só a campanha, e a mensagem era clara. O recurso está longe de ser novidade: em 1966, o psicólogo social americano Jack Brehm formulou a teoria da reatância psicológica, segundo a qual restringir uma liberdade aumenta o desejo por aquilo que foi restringido, o chamado efeito fruto proibido, que o marketing explora há décadas em edições limitadas e acessos exclusivos.
O que chama atenção na China é o jeito escancarado, com placa de proibição e aluno castigado na própria peça, e, pelo que vi, tem funcionado. No Brasil, a mesma alavanca ainda exige sutileza para dar certo. O próprio INS Land lista a Doritos entre as marcas com que já colaborou, ao lado de Mercedes-Benz, Nike, Balenciaga e Douyin, segundo comunicado divulgado em maio de 2026.
Nenhum fenômeno traduz tão bem essa folga quanto o dos kidults, os adultos que consomem como crianças. Bonecos colecionáveis, pelúcias e caixas-surpresa hoje são consumo de adulto, e os números mostram o tamanho disso. O varejo de colecionáveis na China somou 67,69 bilhões de yuans em 2025 (cerca de R$ 51,4 bilhões), alta de 45,4%, segundo a Associação Chinesa de Brinquedos e Produtos Infantis, e as mulheres com menos de 35 anos estão à frente da demanda, de acordo com levantamento da agência de marketing iClick.
O motor é o que os chineses chamam de valor emocional. O mercado de consumo emocional somou 2,72 trilhões de yuans em 2025 (cerca de R$ 2,1 trilhões) e deve passar de 4,5 trilhões em 2029 (cerca de R$ 3,4 trilhões), segundo a consultoria iiMedia Research. Um relatório sobre o consumo da Geração Z no festival de compras Double 11 de 2025 aponta que 93,1% dos chineses nascidos depois de 1995 buscam valor emocional no que compram, e, como observou reportagem da emissora CGTN, adultos têm investido em companheiros fofos para lidar com o estresse, a solidão e as pressões da vida adulta.
Há também uma raiz cultural. O conceito de meng (萌), um termo amplo para o que é fofo, como explica a consultoria Daxue, atravessa a comunicação das empresas chinesas. O Tmall, do Alibaba, adotou um gato como símbolo, e até o nome em chinês, 天猫, quer dizer “gato do céu”. O JD.com tem o cachorro Joy, a Tencent tem o pinguim do QQ e a Meituan, um canguru.
A Pop Mart levou essa lógica ao mundo.
O Labubu, criado pelo artista Kasing Lung (ilustrador nascido em Hong Kong), fez sucesso global apostando mais na emoção do que em símbolos culturais chineses, como observou a CGTN. O fundador da empresa, Wang Ning (que criou a Pop Mart em 2010), deixou clara a ambição em entrevista à agência Xinhua, citada pela consultoria VML: “Passamos de vender produtos a vender cultura. Nosso objetivo é compartilhar a cultura chinesa com o mundo por meio das nossas criações.”
O curioso é que essa linguagem muda quando as marcas cruzam a fronteira.
Dentro da China, mascotes e personagens estão na comunicação de gigantes de tecnologia a redes de hotel. Fora, as empresas adotam nomes em alfabeto latino e logotipos de leitura ocidental, como Lenovo e TikTok, exemplos apontados pela consultoria de naming Labbrand, e o consultor americano Al Ries (coautor do clássico do marketing “Posicionamento”) já alertava, em entrevista ao China Daily, que nomes em pinyin como Xiaomi são difíceis de pronunciar nos países que usam o alfabeto latino.
A adaptação não para no nome. Segundo análise da Business Insider de maio de 2026, há marcas que preferem disfarçar a origem e se apresentar como plataformas nativas da internet, caso de Shein e TikTok, e marcas que fazem da estética chinesa o centro da identidade, como Songmont, a joalheria Laopu Gold e a rede de chá Chagee, que batiza bebidas com referências à poesia clássica.
Essa capacidade de adaptação é, para mim, a característica mais subestimada do movimento. Pelo que vi e pesquisei, quando as empresas chinesas identificam que algo é importante para conquistar um mercado, eles fazem acontecer, com a velocidade de quem passou décadas otimizando fábricas. Os resultados começam a aparecer: Pop Mart, Mixue e Laopu Gold estrearam juntas no ranking Fortune China 500 de 2026.
Para nós, a conversa é urgente porque essas marcas já chegaram. As montadoras chinesas responderam por 17% das vendas de veículos no Brasil em abril de 2026, segundo levantamento da BrightConsulting com dados da Anfavea, e o TikTok, da chinesa ByteDance, soma 134 milhões de usuários no país, segundo a empresa, com um TikTok Shop que completou o primeiro ano de operação aqui, em maio de 2026, vendendo 102 vezes mais do que no mês de estreia.
O Alibaba, dono do Taobao e do Tmall na China, chega ao consumidor brasileiro pelo AliExpress, o marketplace internacional do grupo. A Keeta, braço de delivery da Meituan, anunciou investimento de US$ 5,6 bilhões em cinco anos (cerca de R$ 31,1 bilhões), e a Mixue começou a operar no país em 2026.
Minha leitura é que elas chegam pelo custo-benefício, ainda sem conexão emocional com o consumidor brasileiro, e que vão precisar de quem conheça a cultura local para construir essa ponte. Para as agências de experiência, a oportunidade está menos em levar marcas brasileiras para a China e mais em aprender a trabalhar com as marcas chinesas que desembarcam aqui, de preferência em relações de longo prazo.
Nos próximos dias, os estudos de caso desta série vão aprofundar cada um desses pontos, do varejo físico chinês e coreano à economia dos colecionáveis, passando pelo imersivo e pela inteligência artificial que já negocia com fornecedores.